LUNDI 12 OCTOBRE 2026
Thermique, hybride ou électrique, quel est votre choix ?
EN BREF
Face à la diversité des modèles, des coûts et des usages, choisir son prochain véhicule peut vite devenir complexe. Nos expertes et nos experts vous aident à y voir plus clair et à adapter votre couverture.
Acheter une voiture, ce n’est plus choisir une marque, un modèle ou une couleur. Aujourd’hui, il faut aussi se demander quelle motorisation correspond le mieux à son quotidien. Et une fois le véhicule choisi, une autre question se pose: comment bien l’assurer? Car toutes les voitures n’exposent pas aux mêmes risques.
Motorisation: quels critères comparer?
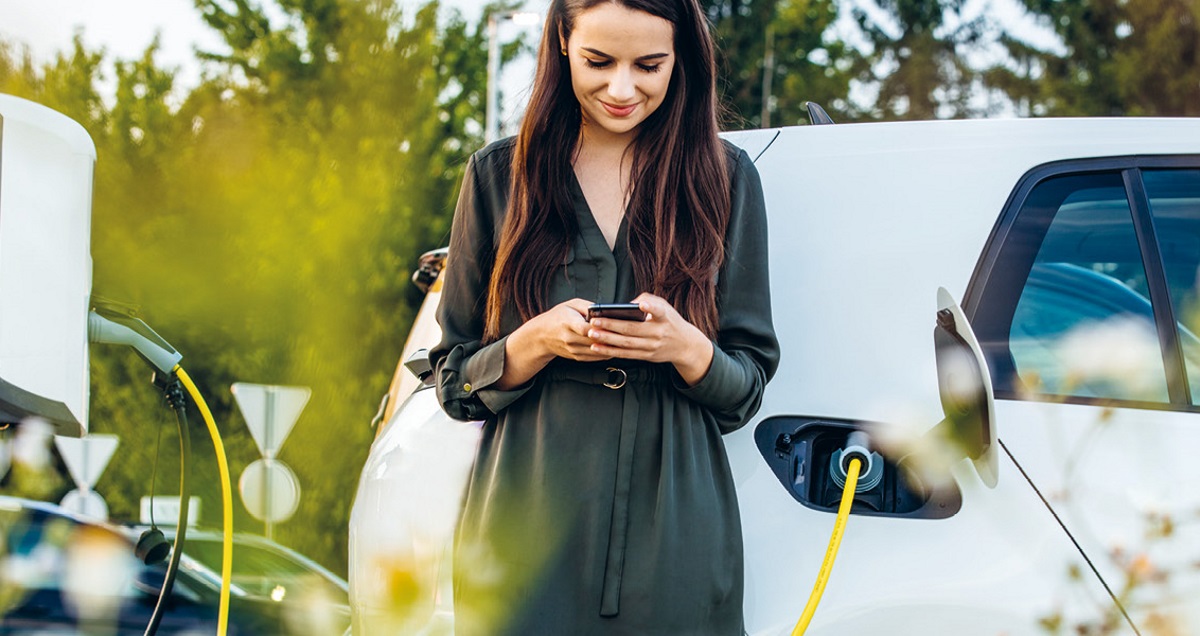
Avant de se décider, il est utile de regarder son usage réel. Une voiture électrique peut être intéressante pour des trajets réguliers et lorsque la recharge est facilement accessible. Un modèle hybride offre une solution intermédiaire. Quant aux véhicules thermiques, ils restent adaptés à certains besoins.
Mais la motorisation n’est pas le seul critère. Le coût d’achat, l’entretien, les équipements, les frais de réparation, l’autonomie, la fiscalité et la valeur de revente entrent aussi dans la réflexion. L’assurance fait partie de cette équation.
Votre voiture change, vos besoins aussi: pensez à réévaluer régulièrement votre couverture.
«Une couverture adaptée à une voiture thermique de dix ans ne conviendra pas forcément à un véhicule électrique récent», explique Patrick Bayer, chef de service Product Management à la Vaudoise. En d’autres termes, changer de véhicule devrait toujours être l’occasion de revoir sa couverture.
Quelle assurance pour quel véhicule?
Certaines personnes optent pour une couverture minimale afin de réduire leur prime. D’autres choisissent des options dont elles n’ont pas besoin. Dans les deux cas, l’assurance ne correspond pas au véhicule.
«Prenons l’exemple de la casco complète», explique Patrick Bayer. «Celle-ci a du sens pour un véhicule neuf ou récent. Mais pour une voiture plus ancienne, une casco partielle peut s’avérer plus pertinente.»
La bonne assurance auto dépend autant de votre véhicule que de votre manière de conduire.
La question se pose aussi pour les options complémentaires. Certaines sont utiles selon le profil de conduite, le lieu de stationnement ou la valeur du véhicule. «Avant de faire votre choix, analysez l’usage prévu du véhicule», suggère Ilir Gorqaj, Product Manager à la Vaudoise. «Votre conseillère ou votre conseiller pourra vous aider à identifier les couvertures adaptées.»
Et en cas de sinistre?
Le montant de la prime compte, bien sûr. Mais en cas de sinistre, la qualité du service peut faire toute la différence: prise en charge rapide, formalités simples, suivi clair et réparation efficace permettent de remettre le véhicule en circulation plus sereinement.
L’existence d’un réseau de réparateurs agréés peut aussi s’avérer utile. Cela simplifie la prise en charge et contribue à garantir des réparations de qualité.
«La Vaudoise reverse chaque année une partie de ses bénéfices sous forme de rabais de prime», remarque Patrick Bayer. «Son statut de coopérative est très apprécié et les enquêtes la placent régulièrement parmi les assurances véhicules les mieux évaluées en Suisse.»
Alors, thermique, hybride ou électrique?
Il n’existe pas de réponse unique. Mais une chose est sûre. Dans un contexte où les véhicules et les usages évoluent rapidement, il est important de réévaluer votre assurance auto régulièrement. Demandez conseil à la Vaudoise.
Une voiture électrique coûte-t-elle plus cher à assurer?
Pas nécessairement. Pour les véhicules électriques, la prime d’assurance peut même s’avérer plus basse selon le profil de la conductrice ou du conducteur. Attention toutefois aux coûts en cas de sinistre: certains composants, comme les batteries et capteurs, sont plus chers à réparer.
Le coût global d’une voiture électrique peut néanmoins rester intéressant, notamment grâce à des frais d’entretien généralement plus faibles et, selon les cantons, à une fiscalité plus avantageuse.
Nos experts
Patrick Bayer et Ilir Gorqaj accompagnent le développement des solutions de mobilité à la Vaudoise. Leur rôle: adapter les couvertures aux nouveaux usages et aux évolutions du marché automobile.
La bonne assurance dépend de votre véhicule, de vos habitudes et du niveau de protection souhaité.


